
Oleh: Sholina Osman
15 MAC 2026
Akta Sewa Beli (Pindaan) 2026 akan dikuatkuasakan lebih awal iaitu pada 1 Jun 2026, iaitu empat bulan selepas diwartakan pada 30 Januari 2026.
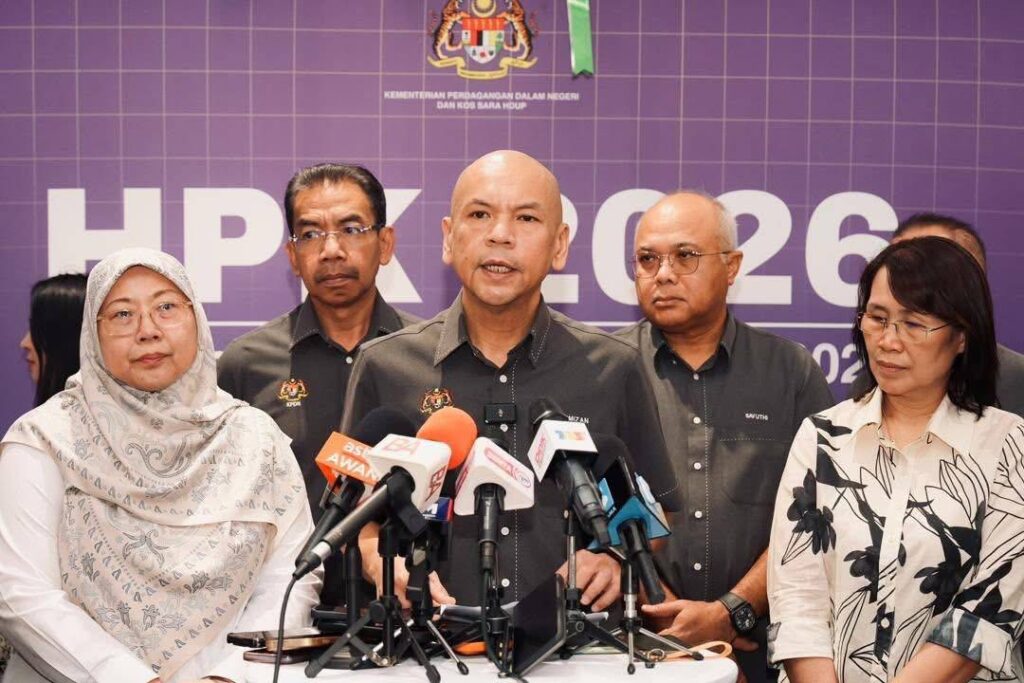
Menteri Perdagangan Dalam Negeri
dan Kos Sara Hidup Datuk Armizan Mohd Ali berkata ini berikutan pelbagai pihak termasuk sebahagian ahli-ahli Parlimen yang mengutarakan agar pindaan tersebut berkuat kuasa sesegera mungkin.
“Ketika rang undang-undang ini dibentangkan di Parlimen, sasaran awal tempoh peralihan (grace period) Akta Sewa Beli (Pindaan) 2026 ialah selama 18 bulan selepas tarikh diwartakan,” kata beliau dalam kenyataan media.
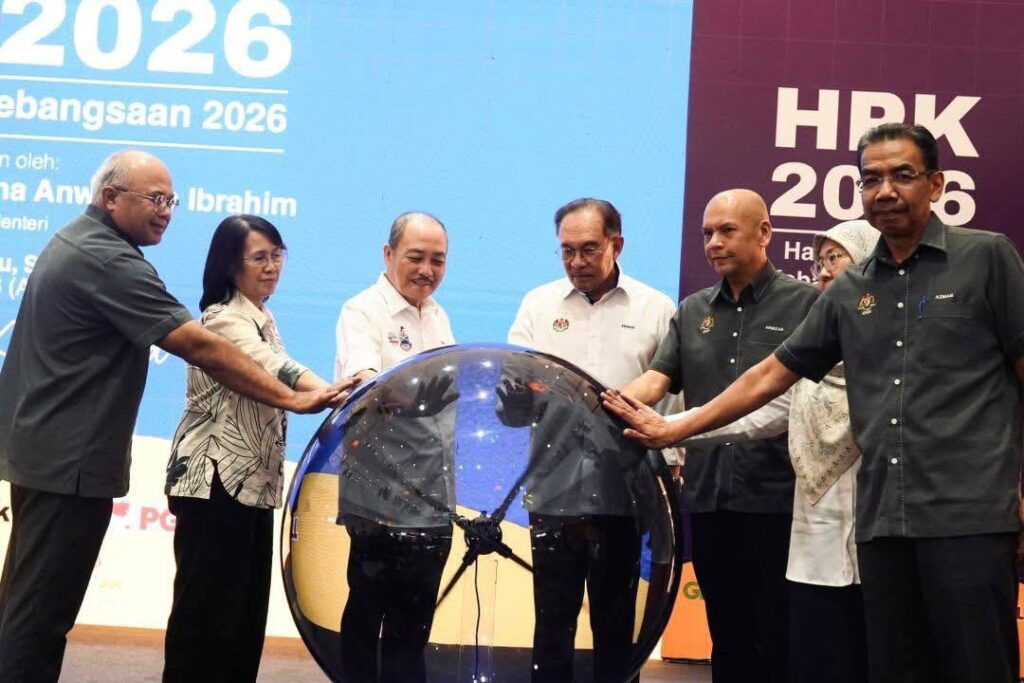
Terdahulu Armizan hadir pada Majlis Perasmian Sambutan Hari Pengguna Kebangsaan (HPK) 2026 yang telah disempurnakan oleh Perdana Menteri Datuk Seri Anwar Ibrahim di Suria Sabah Mall, Kota Kinabalu, Sabah,
Hadir sama Ketua Menteri Sabah Datuk Seri Hajiji Noor.
PENYEDIA SEWA BELI
Armizan berkata tempoh peralihan boleh diberikan kepada penyedia sewa beli yang memerlukan masa untuk menyesuaikan sistem, dokumentasi dan proses selaras dengan keperluan baharu.
Beliau berkata penyedia yang telah bersedia boleh mula menawarkan perjanjian sewa beli mengikut pindaan baharu sebaik sahaja tarikh kuat kuasa bermula pada 1 Jun 2026.
Selain itu, kata Armizan seperti yang diumumkan oleh Persatuan Bank-Bank Malaysia (ABM), Persatuan Institusi-Institusi Perbankan Malaysia (AIBIM) dan Persatuan Institusi Kewangan Pembangunan (ADFIM) pada bulan Disember 2025, institusi perbankan akan juga menawarkan diskaun ihsan atau “goodwill discount” bermula pada tarikh kuat kuasa Akta Sewa Beli (Pindaan) 2026, iaitu 1 Jun 2026.
FAEDAH SAMA RATA
“Diskaun ini akan diberikan kepada pelanggan di bawah kaedah lama, iaitu kadar faedah sama rata dan peraturan 78, yang memilih untuk membuat penyelesaian awal, bagi memastikan baki tertunggak mereka setara dengan pelanggan yang memasuki perjanjian baharu, iaitu berasaskan Kadar Faedah Efektif dan Kaedah Pengurangan Baki, di bawah Akta Sewa Beli (Pindaan) 2026,” tambah Armizan.
Beliau berkata reformasi undang-undang ini menunjukkan komitmen Kerajaan untuk mewujudkan ekosistem kredit yang lebih telus dan berintegriti, meningkatkan tadbir urus industri, serta melindungi hak dan kepentingan rakyat sebagai pengguna di seluruh negara.
“Akta Sewa Beli (Pindaan) 2026 bertujuan menterjemahkan prinsip keadilan kredit pengguna dan pemodenan dalam konteks perjanjian sewa beli melalui beberapa perubahan utama,” kata beliau.
Jelas beliau pertama di mana pindaan ini memansuhkan penggunaan Kadar Faedah Tetap Sama Rata (flat rate) dan kaedah Peraturan 78 (rule of 78).
UNTUK MEMBAYAR FAEDAH
Di bawah kaedah tersebut, kata beliau sebahagian besar bayaran ansuran pada peringkat awal tempoh pinjaman digunakan untuk membayar faedah, manakala hanya sebahagian kecil diperuntukkan kepada bayaran prinsipal.
“Keadaan ini menyebabkan peminjam yang ingin menyelesaikan pinjaman lebih awal terpaksa menanggung baki pinjaman yang tinggi dan tidak mencerminkan kos sebenar pinjaman,” jelas beliau.
Beliau berkata peruntukan baharu melalui pindaan yang telah dibuat memperkenalkan Kaedah Pengurangan Baki (reducing balance method) dan Kadar Faedah Efektif (effective interest rate) bagi pinjaman sewa beli berkadar tetap.
Melalui kaedah ini, kata beliau faedah dikira berdasarkan baki pinjaman semasa, sekali gus menjadikan penyelesaian awal pinjaman lebih telus dan adil kepada pengguna.
MENYOKONG TRANSFORMASI DIGITAL
Jelas beliau, pindaan ini menyokong transformasi digital dengan membenarkan penggunaan teknologi dalam perjanjian sewa beli.
“Ini termasuk kebenaran untuk menggunakan tandatangan serta penyerahan dokumen secara digital dan elektronik bagi meningkatkan kecekapan dan keberkesanan proses perjanjian,” kata Armizan.
Di samping itu, katanya pindaan ini turut memperkenalkan keperluan pelaksanaan usaha wajar (due diligence) untuk pengesahan identiti peminjam sebagai langkah mengurangkan risiko penipuan. – JM